

Prowizja ukryta w racie? Co Sąd Najwyższy mówi o harmonogramie spłat
Opublikowano: Aktualizacja:
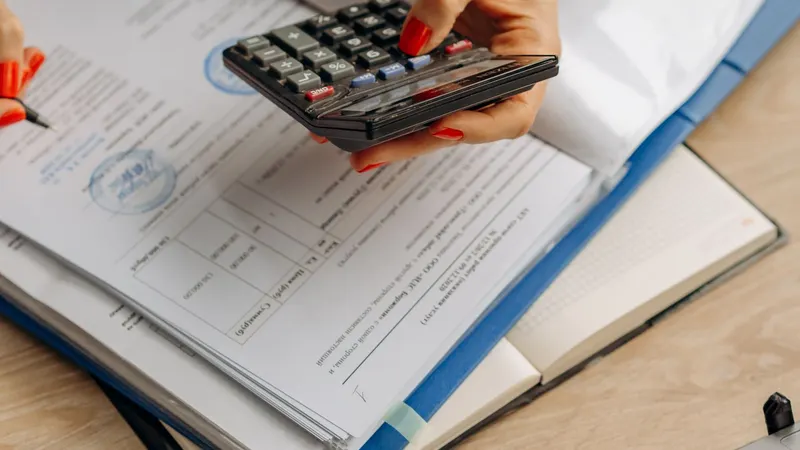
Harmonogram spłat pokazuje, z czego naprawdę składa się każda rata. Zwykle ląduje w segregatorze razem z umową i nikt do niego nie wraca.
Sąd Najwyższy w wyroku z 8 lipca 2026 r. (II CSKP 89/26) poświęcił mu jednak ważny fragment. W omówieniach wyroku często umyka, a dla Twojej umowy może być kluczowy.
Co Sąd Najwyższy powiedział o harmonogramie
Sąd Najwyższy skrytykował sytuację, w której bank dolicza prowizję do kredytu, a harmonogram pokazuje tylko dwie pozycje: część kapitałową i odsetki. Nazwał to ukryciem kosztu prowizji w kapitale.
Według Sądu harmonogram ma pokazywać nie tylko termin i wysokość raty oraz podział na kapitał i odsetki. Ma też pokazywać inne koszty kredytu, w tym prowizję.
Z dokumentu ma być widać, ile z każdej Twojej raty to spłata pożyczonych pieniędzy, ile odsetki, a ile inne opłaty. Sprawa wróciła do sądu drugiej instancji, więc wyrok nie przesądza jej wyniku.
Pokazuje jednak, jak Sąd Najwyższy rozumie obowiązki banku. Więcej we wpisie o wyroku II CSKP 89/26.
Dlaczego to ważne
Umowa musi podawać m.in. kwotę kredytu, RRSO, kwotę do zapłaty, zasady spłaty i inne opłaty. Błędy w większości tych punktów dają prawo do sankcji (art. 45 ust. 1 ustawy o kredycie konsumenckim).
Do tego masz prawo w każdej chwili w trakcie umowy dostać za darmo harmonogram. Musi on pokazywać terminy i kwoty rat z podziałem na kapitał, odsetki i inne koszty.
Jeśli prowizja „znika” w części kapitałowej, dzieją się dwie rzeczy naraz:
- nie widzisz, że spłacasz prowizję w ratach, bo wygląda to jak zwykła spłata pożyczonej kwoty,
- bank liczy odsetki także od prowizji, czego według Trybunału Sprawiedliwości UE w sprawie C-744/24 robić nie wolno.
Oba problemy mają wspólne źródło. Bank potraktował swoją opłatę tak, jakby to były pieniądze, które Ci pożyczył.
Warto wiedzieć
Sąd Najwyższy nazwał wliczanie prowizji do części kapitałowej raty „ukryciem kosztu prowizji w kapitale”. Harmonogram powinien pokazywać osobno kapitał, odsetki i inne opłaty.
Jak sprawdzić swój harmonogram
Potrzebujesz harmonogramu z dnia podpisania umowy i potwierdzenia wypłaty kredytu.
- Policz kolumny. Czy jest osobna kolumna na prowizję, ubezpieczenie albo inne opłaty, czy tylko kapitał i odsetki?
- Dodaj części kapitałowe wszystkich rat. Przy długiej umowie wystarczy kwota kapitału z pierwszego wiersza albo z podsumowania.
- Porównaj tę sumę z kwotą wypłaconą. Znajdziesz ją na wyciągu z konta albo w potwierdzeniu uruchomienia kredytu.
- Sprawdź różnicę. Jeśli kapitał w harmonogramie jest wyższy od wypłaty o kwotę prowizji albo ubezpieczenia, bank wliczył je do kapitału.
Przykład: na konto wpłynęło 40 000 zł, a suma części kapitałowych w harmonogramie to 46 000 zł. Prowizja w umowie wynosi 6 000 zł.
Harmonogram nie ma osobnej kolumny na prowizję. Spłacasz ją więc w ratach jako kapitał i do tego płacisz od niej odsetki.
Co powinien zawierać harmonogram
Sprawdź, czy Twój harmonogram ma te pozycje:
- Termin raty: żeby wiedzieć, kiedy płacić.
- Wysokość raty: żeby sprawdzić, czy bank pobiera tyle, ile w umowie.
- Część kapitałowa: ile spłacasz z pieniędzy, które bank naprawdę wypłacił.
- Część odsetkowa: od jakiej kwoty bank liczy odsetki.
- Inne opłaty, np. prowizja albo ubezpieczenie: żeby opłaty były widoczne, a nie ukryte w kapitale.
- Saldo po racie: ile jeszcze zostało do spłaty.
Brak ostatniej pozycji rzadko ma znaczenie. Brak osobnej pozycji na opłaty, gdy prowizję doliczono do kredytu, to już poważniejszy problem.
Czego to sprawdzenie nie przesądza
Harmonogram z dwiema kolumnami nie oznacza automatycznie, że należy Ci się sankcja. Jeśli prowizję potrącono z wypłaty albo zapłacono osobno, a umowa nie ma innych opłat w ratach, dwie kolumny mogą być w porządku.
Trybunał Sprawiedliwości UE w sprawie C-472/23 uznał, że sankcja może dotyczyć nawet drobnego błędu, jeśli mógł on utrudnić Ci ocenę kosztu kredytu.
Zarzut dotyczący harmonogramu najlepiej więc łączyć z innymi: sposobem liczenia odsetek, poprawnością RRSO i kwotą do zapłaty.
Ważne!
Dwie kolumny w harmonogramie nie zawsze oznaczają błąd. Jeśli prowizję pobrano osobno, a w umowie nie ma innych opłat rozłożonych na raty, harmonogram może być prawidłowy.
Gdzie znaleźć pierwszy harmonogram
Liczy się wersja z dnia podpisania umowy, a nie aktualna. Po aneksie, nadpłacie albo zmianie oprocentowania bank wydaje nowy harmonogram, a bankowość internetowa pokazuje zwykle tylko ostatni. Pierwszy harmonogram znajdziesz najczęściej:
- jako załącznik do Twojego egzemplarza umowy,
- w archiwum dokumentów w bankowości internetowej,
- w e-mailu z potwierdzeniem podpisania umowy.
Jeśli go nie masz, poproś bank na piśmie o kopię. Inne potrzebne dokumenty wymienia wpis o przygotowaniu do analizy umowy.
Przy kredycie już spłaconym pamiętaj o czasie. Masz rok od wykonania umowy, a część sądów liczy go od wypłaty, nie od spłaty. Więcej we wpisie o terminie na sankcję.
Jeśli Twój harmonogram budzi wątpliwości, zgłoś umowę do wstępnej oceny przez formularz.
Najczęstsze pytania
Mój harmonogram ma tylko kolumny „kapitał” i „odsetki”. Czy to błąd?
Skąd mam wiedzieć, że prowizja jest ukryta w racie?
Czy zły harmonogram sam wystarczy do sankcji?
Nie mam pierwszego harmonogramu. Co zrobić?
Źródła i zastrzeżenia · stan na 22 października 2026 r.
Ustawa z 12 maja 2011 r. o kredycie konsumenckim (Dz.U. z 2025 r. poz. 1362, t.j.), art. 30 ust. 1, art. 37 ust. 1 i ust. 2 pkt 1, art. 45 ust. 1. Wyrok Sądu Najwyższego z 8 lipca 2026 r., II CSKP 89/26. Wyrok TSUE z 23 kwietnia 2026 r., C-744/24, Bank Polska Kasa Opieki. Wyrok TSUE z 13 lutego 2025 r., C-472/23, Lexitor. Przykład liczbowy jest modelowy. Materiał opisuje stan prawny na dzień aktualizacji i ma charakter informacyjny. Ocena konkretnej umowy zależy od jej treści i dokumentów, a w razie sporu rozstrzyga sąd. Materiał nie stanowi porady prawnej.
Przeczytaj również
-
 Orzecznictwo Wystarczy jeden błąd w umowie? Co oznacza wyrok SN II CSKP 89/26 dla kredytobiorców
-
 Umowy Ubezpieczenie do kredytu a sankcja kredytu darmowego. Kiedy polisa daje podstawę do sankcji i czy odzyskasz składkę?
-
 Orzecznictwo Bank napisał, że przestał liczyć odsetki od prowizji? To nie jest sankcja kredytu darmowego